在庫回転率とは?
在庫回転率とは、一定期間の販売・使用に対して、平均的にどれだけの在庫を持っていたかを表す指標です。金額で計算する場合は、売上原価を平均在庫金額で割る方法が代表的です。個々の商品が必ず同じ回数入れ替わったことを意味するものではありません。
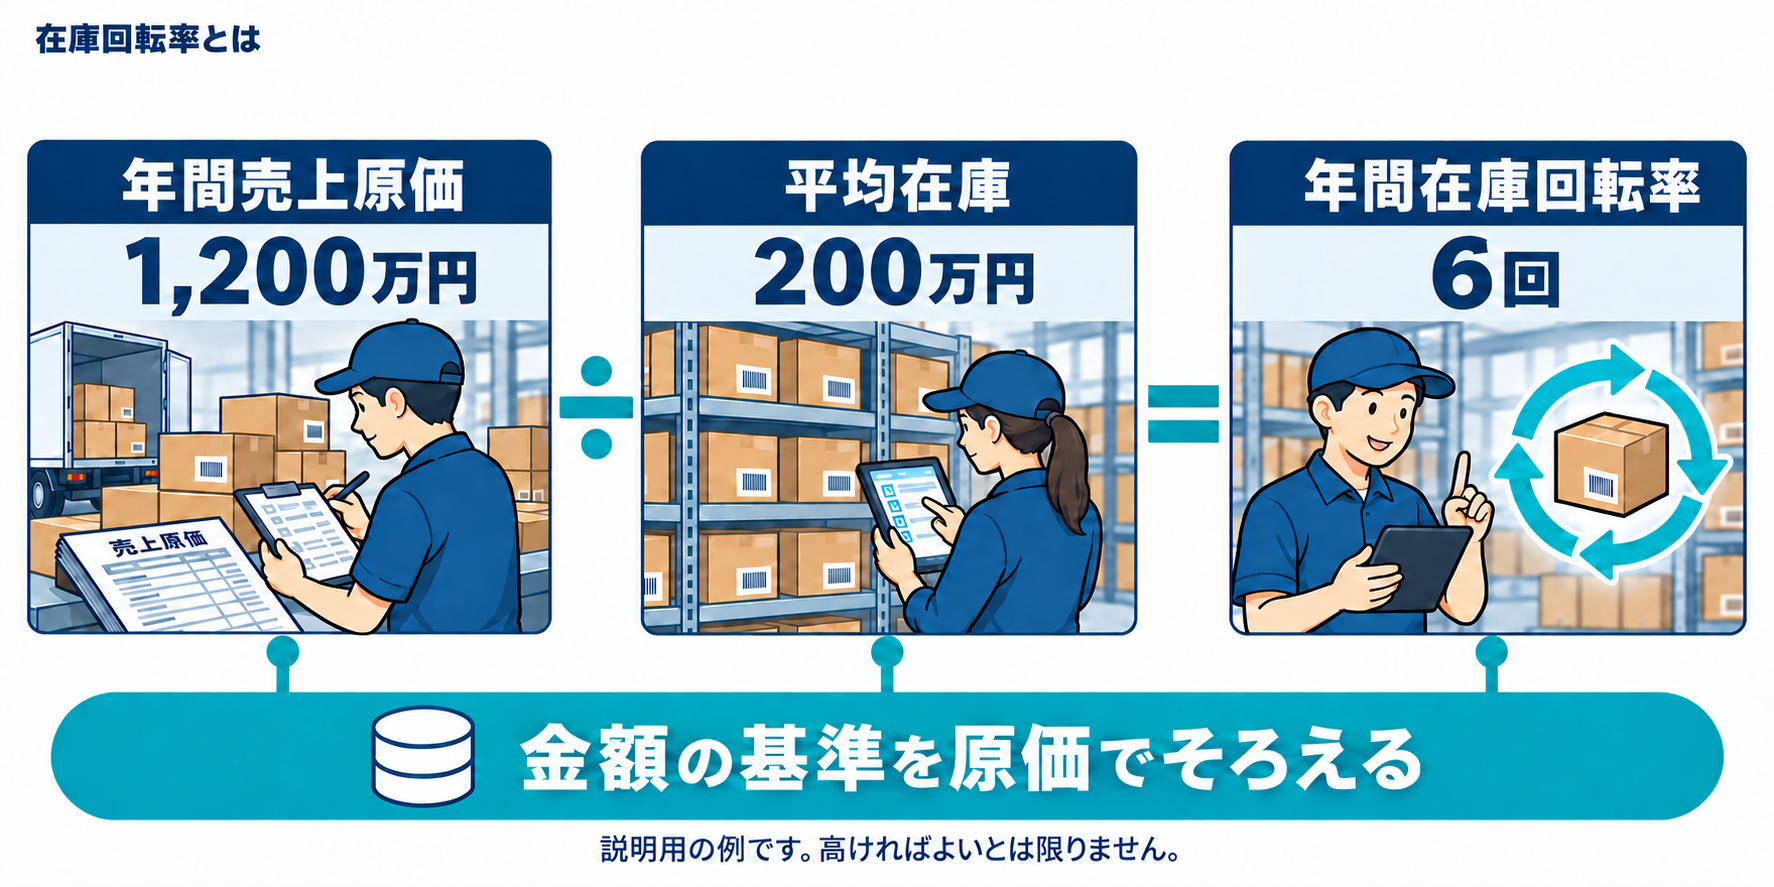
金額で計算するときは原価ベースにそろえる
在庫回転率=期間中の売上原価÷平均在庫金額
分母の在庫を原価で評価するなら、分子も売上原価でそろえます。売上高を使う指標もありますが、利益を含むため原価ベースの回転率と数値が異なります。「売上原価または売上高」と置き換え可能なものとして扱わず、比較資料の定義を確認してください。
平均在庫は、期首と期末の平均で簡便に求める方法や、月末・日次残高の平均を使う方法があります。季節変動が大きいときは期首・期末の2点だけでは実態を捉えにくいため、データの粒度をそろえます。
出典:Oracle NetSuite:Inventory Turnover Report(2026年10月23日確認)
計算例:年6回、回転日数は約61日
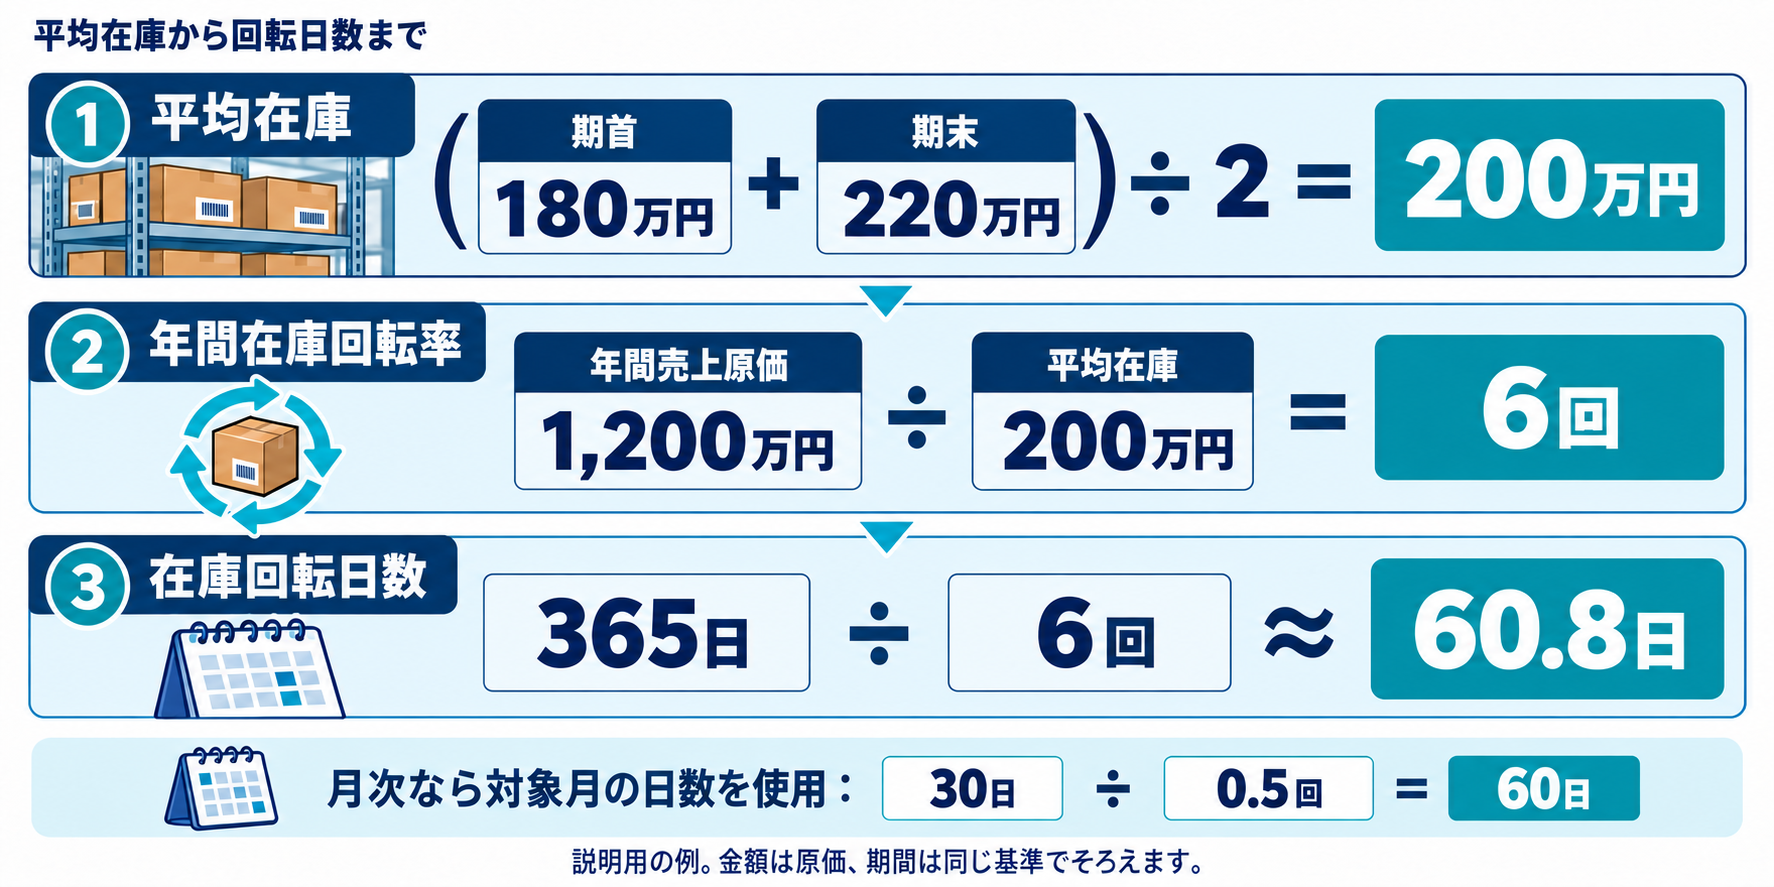
説明用に、年間売上原価1,200万円、期首在庫180万円、期末在庫220万円とします。
- 平均在庫=(180+220)÷2=200万円。
- 年間在庫回転率=1,200÷200=6回。
- 365日の期間なら、回転日数=365÷6≒60.8日。
回転日数は全体の平均的な目安であり、特定の商品が倉庫で61日保管された実績ではありません。商品の滞留期間を知るには、入庫日・ロット・出庫履歴などを別に確認します。
月次なら365日を使わない
30日間の売上原価が100万円、同じ期間の平均在庫が200万円なら、期間内の回転率は0.5回、回転日数は30÷0.5=60日です。月次の回転率にそのまま365を割ると、期間が合いません。年換算する場合も、季節性がある数値を単純に12倍してよいか確認します。
数量で計算する場合
同じ商品の同じ単位であれば、「期間中の出庫・販売数量÷平均在庫数量」で数量ベースの回転率を見られます。商品別の動きを比較したい場合に便利です。
ただし、個・箱・kgを混ぜたり、価格の違う商品を数量だけで合計したりすると意味が変わります。返品、社内移動、無償サンプルなどを分子へ含めるかも決めておきます。金額ベースと数量ベースの結果は区別して管理してください。
高いほどよいとは限らない
回転率が高い理由には、需要が伸びた場合だけでなく、在庫を持たなさすぎて欠品している場合もあります。一方、低い回転率でも繁忙期前の計画在庫や重要な保守部品など、保有理由があることがあります。
| 変化 | 確認すること |
|---|---|
| 急に高くなった | 需要増、欠品、在庫の計上漏れ、対象範囲の変更 |
| 低くなった | 販売減、仕入過多、季節準備、返品増、滞留品 |
| 全体は改善した | 一部商品の欠品や、値引きによる粗利悪化が隠れていないか |
業界平均を使うなら、調査時点、対象企業、計算期間、売上高か売上原価か、在庫評価の方法が一致するかを確認します。根拠のない「食品は何回」「卸は何回」という固定値を目標にしないようにしましょう。
改善は原因別に進める
- 商品・拠点別に同じ定義で集計する。
- 滞留品と欠品が多い品目を分ける。
- 最低発注量、補充頻度、調達期間、販売計画を確認する。
- 仕入れや配置を小さな範囲から変更し、費用と欠品を確認する。
小口で頻繁に仕入れると平均在庫が減る場合がありますが、配送・発注の負担が増えることもあります。適正在庫の考え方と発注点を合わせ、粗利、欠品、期限切れ、輸送費も確認します。
計算できない・比較しにくいケース
平均在庫が0なら通常の割り算はできません。マイナス在庫、原価未設定、返品や評価変更の影響が大きい場合は、計算前にデータを確認します。新商品や販売終了品は、通常商品と同じ期間で機械的に評価しないことが大切です。
システムを比較するときは、在庫管理システム10選を参考に、平均在庫の集計粒度、原価データ、CSV出力、返品の扱いを確認してください。
まとめ
在庫回転率は、期間と金額・数量の基準をそろえて比較する指標です。平均在庫の求め方を明記し、欠品や利益も合わせて評価しましょう。数値を高くすること自体を目的にせず、在庫を持つ理由と運用費用を確認することが重要です。