LIFOとは?後から入れたものを先に出す考え方
LIFOはLast In, First Outの略で、後から入れたものを先に取り出す「後入れ先出し」の考え方です。下から順に積んだ箱を、上にある新しい箱から取り出す動作を思い浮かべると分かりやすくなります。会計でいう「後入先出法」は、この順序を仕入原価の割当てに用いる方法です。
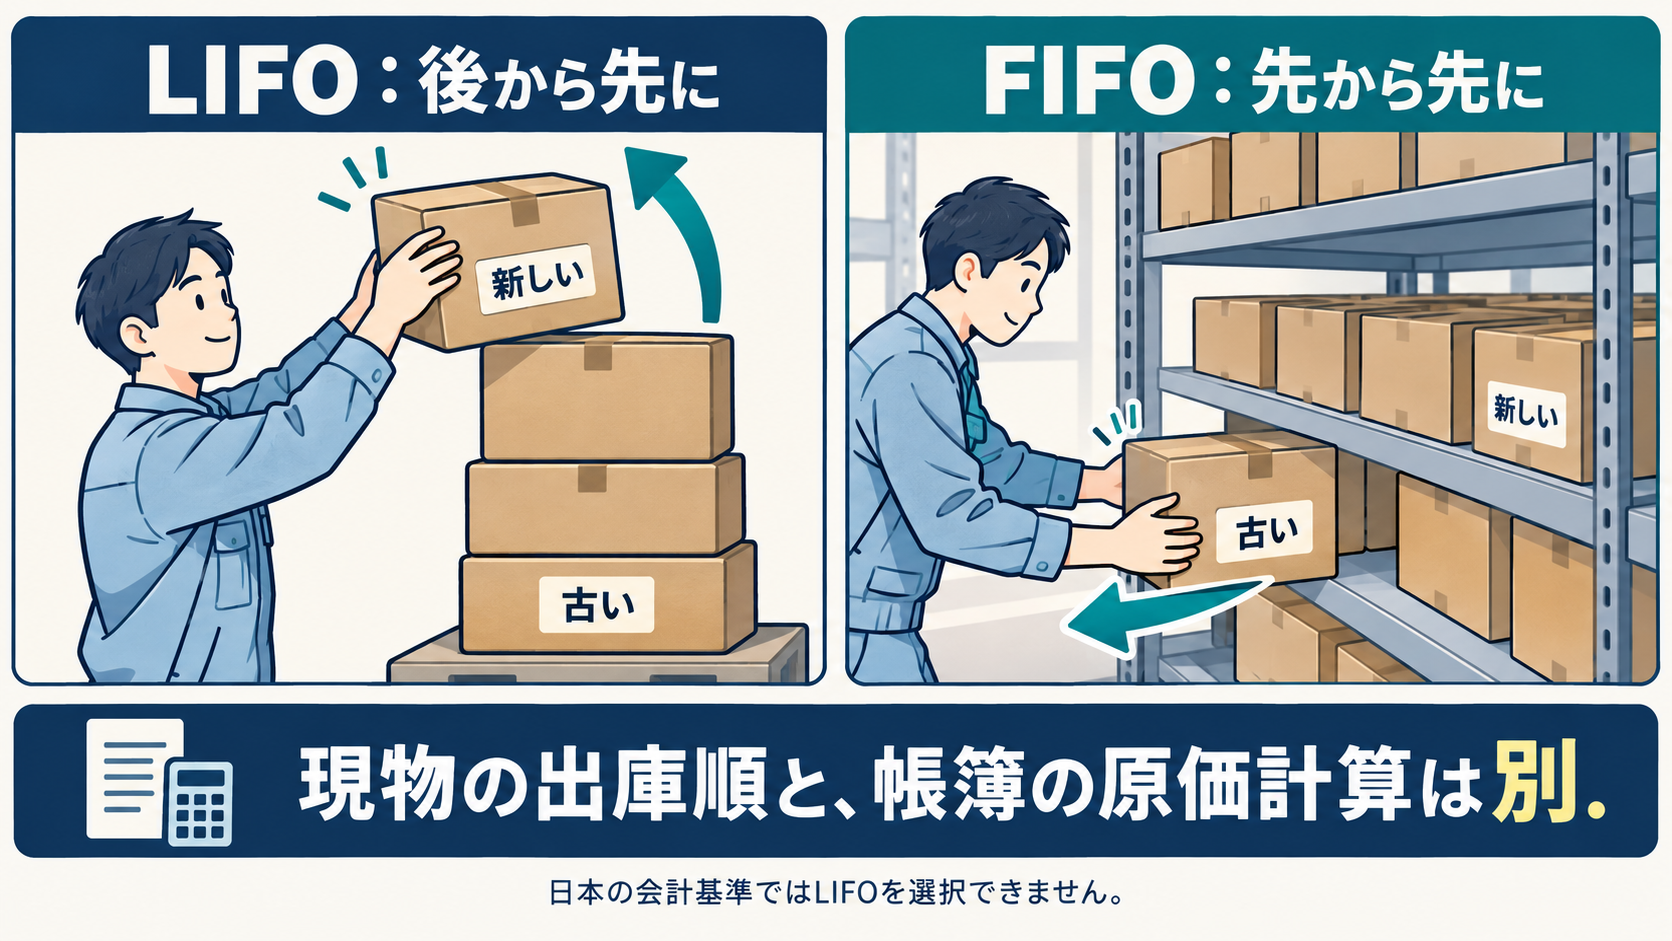
倉庫の出庫順を説明しているのか、会計上の原価計算を説明しているのかで、LIFOの読み方は変わります。日本の企業会計基準では、後入先出法を棚卸資産の評価方法として選択できません。現物を後から取り出す運用まで禁止されている、という意味ではありません。
「先入れ後出し」と「後入れ先出し」は同じ?
一つの積み重ねに追加・取出しを行う例では、後から入れたものが先に出るため、最初に入れたものは最後に出ます。この意味で「先入れ後出し」と説明されることもありますが、会計の方法名は「後入先出法」です。社内資料ではLIFOと併記し、どの順番を指しているかを明確にします。
LIFOの仕組みを入庫から出庫の流れで理解する
| 段階 | 現場での動き | 残るもの |
|---|---|---|
| 先に入庫 | 古いロットを下・奥へ置く | 古いロット |
| 後から入庫 | 新しいロットを上・手前へ追加する | 古いロットと新しいロット |
| 出庫 | 取り出し口に近い新しいロットから取り出す | 古いロットが残りやすい |
重要なのは、LIFOが商品名や単価の高低ではなく「入った順序」を表すことです。新商品を優先して販売する販促方針や、高価な商品から販売する方針を、すべてLIFOと呼ぶわけではありません。どの商品・ロットの中で順序を比較しているかを決めます。
現物の流れを確認する場合は、商品コード、入庫日、ロット、保管場所、出庫実績が必要です。商品全体の残数だけでは、古いロットが何個残っているかまでは分かりません。記録項目は入出庫管理の基本手順と合わせて整えます。
LIFOとFIFO・FEFOの違い
| 考え方 | 出庫の優先基準 | 現場で確認する情報 |
|---|---|---|
| LIFO:後入れ先出し | 後から入ったもの | 入庫順、積み方、取り出し口 |
| FIFO:先入れ先出し | 先に入ったもの | 入庫日、ロット、出庫指示 |
| FEFO:期限の早いものを先に出す | 使用期限・賞味期限など | 期限、残存期限、出荷先の条件 |
FIFOとFEFOは一致するとは限りません。後から入荷したロットの期限が、先に入荷したロットより早いことがあるためです。食品などでは入庫日だけでなく期限を確認し、出荷先が受け取れる残存期限も満たす必要があります。
LIFOとFIFOには会計上の原価配分という意味もありますが、FEFOはここでは現場の出庫順を指します。この三つを同じ会計上の評価方法として並べないようにします。具体的な配置や出庫の工夫は先入れ先出し(FIFO)の運用方法で確認できます。
現物の出庫順と会計上の評価方法を分ける
倉庫では「どの箱を取り出したか」を管理します。一方、会計では「販売した数量にどの取得原価を割り当てるか」を、採用している方法に沿って計算します。現物の動きと原価の割当ては関係する情報ですが、同じ処理ではありません。
| 観点 | 倉庫・現場 | 経理・会計 |
|---|---|---|
| 対象 | 商品・ロット・保管場所 | 数量と取得原価 |
| 目的 | 品質を保ち、正しく取り出す | 売上原価と期末在庫の金額を算定する |
| 主な記録 | 入庫日、出庫日、実際のロット | 取得単価、払出数量、評価方法 |
| 変更時の確認 | 安全性、期限、作業手順 | 適用する会計基準、継続性、設定 |
例えば、手前にある新しい箱を出したことを理由に、経理担当がその日の原価だけLIFOへ変更することはできません。反対に会計でFIFOを採用していても、倉庫の配置や出庫指示を整えなければ、古い現物が自動で出ていくわけではありません。
LIFOとFIFOの計算例
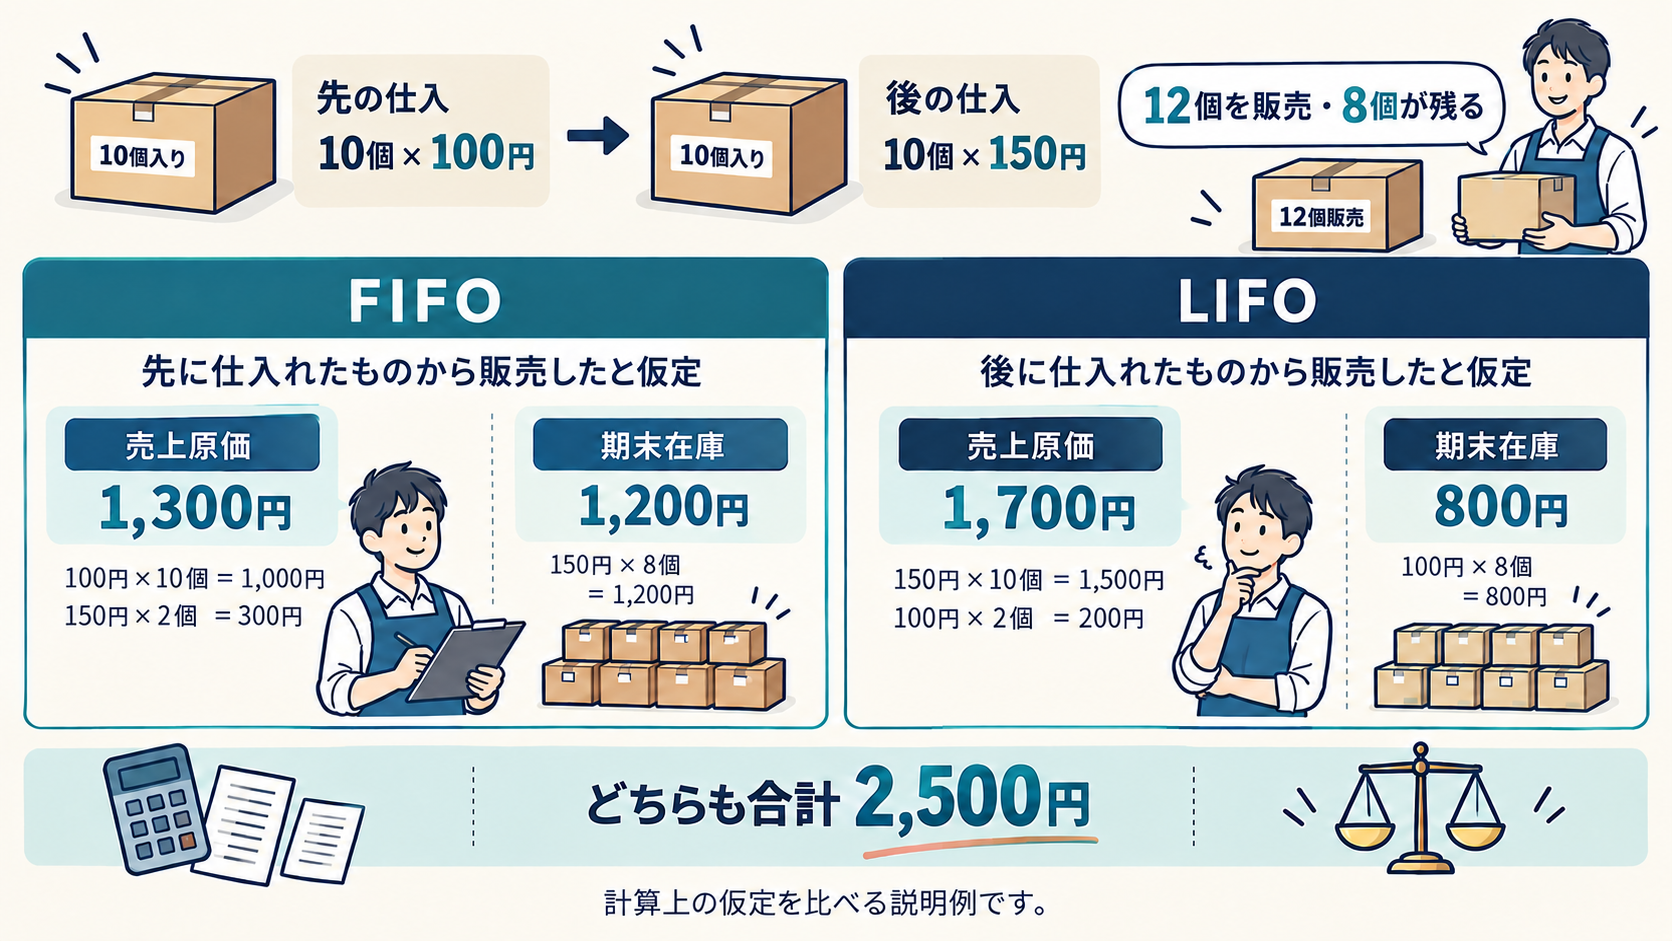
以下は仕組みを理解するための仮定の計算です。期首在庫はなく、先に10個を1個100円、後から10個を1個150円で仕入れ、両方の仕入れ後に12個を販売したとします。返品、付随費用、評価損などは考慮せず、仕入原価の割当てだけを比較します。
FIFOは古い仕入原価から割り当てる
先に仕入れた100円の10個を使い、残り2個へ150円を割り当てます。売上原価は10個×100円+2個×150円=1,300円です。残った8個は新しい150円の層に属するため、期末在庫は8個×150円=1,200円になります。
LIFOは新しい仕入原価から割り当てる
後から仕入れた150円の10個を使い、残り2個へ100円を割り当てます。売上原価は10個×150円+2個×100円=1,700円です。残った8個は古い100円の層に属するため、期末在庫は8個×100円=800円になります。
| 方法 | 12個分の売上原価 | 残り8個の期末在庫 | 合計 |
|---|---|---|---|
| FIFO | 1,300円 | 1,200円 | 2,500円 |
| LIFO | 1,700円 | 800円 | 2,500円 |
どちらも数量は12個販売・8個残で変わらず、原価の合計も2,500円です。違うのは、売上原価と期末在庫へ配分する金額です。仕入代金そのものが安くなるわけではありません。また、仕入れと販売が交互に発生するケースでは、計算の時点も条件になるため、この例の結果をそのまま当てはめないようにします。
仕入価格の変動でLIFOの計算結果はどう変わるか
上の例のように仕入単価が上昇すると、新しい高い単価から割り当てるLIFOの売上原価はFIFOより大きくなります。同じ売上高なら、その分だけ売上総利益は小さくなります。期末在庫には古い低い単価が残ります。
| 仕入単価の傾向 | この単純な例でのLIFOとFIFOの関係 |
|---|---|
| 上昇する | LIFOの売上原価は大きく、期末在庫は小さくなる |
| 下落する | 上昇時とは逆の関係になる |
| 同じ単価が続く | 単価の割当順による金額差は生じない |
これは計算上の性質です。「LIFOなら常に利益が減る」「現金が増える」という意味ではありません。販売数量、販売価格、回収条件、仕入代金の支払いが変わらなければ、原価の割当順を比べただけで資金繰りの改善は判断できません。日本で採用できる節税策として紹介することも不適切です。
日本の会計基準とIFRSにおけるLIFOの扱い
日本の企業会計基準第9号では、個別法、先入先出法、平均原価法、売価還元法が示され、後入先出法は選択肢から除外されています。適用する評価方法は、事業や棚卸資産の性質などを踏まえた区分ごとに選び、継続して適用することが求められます。
出典:ASBJ:棚卸資産の評価に関する会計基準(6-2項・6-3項・34-12項)(2026年10月26日確認)
IFRSのIAS 2でも、通常代替性のある棚卸資産の原価配分にはFIFOまたは加重平均法を用い、LIFOは認められていません。海外向けシステムにLIFOという設定があっても、それが自社の採用する会計基準で使えるとは限りません。
出典:IFRS Foundation:IAS 2 Inventories(2026年10月26日確認)
システム導入時は、経理が採用している評価方法と原価計算の設定を確認します。現場のピッキング順を変える作業と、会計上の評価方法を変更する手続を一緒に扱わないことが大切です。個別の会計処理は、自社の適用基準に沿って経理担当や会計専門家と確認してください。
倉庫でLIFOの順序になる場面と運用上の特徴
片側から出し入れする積み重ね保管では、後から置いた荷物が取り出し口に近くなります。新しい荷物を一度動かさないと古い荷物へ届かない配置では、結果としてLIFOの出庫順になりやすくなります。
取り出しやすさという利点がある一方、古い在庫が隠れる
目の前の荷物から取り出せば、その場の移動や積み替えを減らせることがあります。ただし、古い在庫が残り続けると、後で一度に動かす手間や品質確認が必要になります。目先の作業時間だけで評価せず、全体の保管期間と荷扱いを確認します。
商品が同一で期限による差が小さい場合でも、破損、仕様変更、ロット追跡などの条件は残ります。「期限がないから放置してよい」と判断せず、入庫日と状態を記録します。重量物や積み重ね保管では、出庫順を実現するために無理な取り出しを行わず、荷崩れを防ぐ配置と作業手順を優先してください。
LIFOで起こりやすい滞留を防ぐ管理方法
| 課題 | 確認する情報 | 対策の例 |
|---|---|---|
| 下・奥の在庫が残る | ロット別の入庫日・残数 | 定期的に古いロットを抽出する |
| 総数だけでは古さが分からない | 場所・ロット別の明細 | 同じ商品の在庫を一括表示だけにしない |
| 指示した商品を取り出せない | 出庫候補と実際の取出し場所 | 補充位置と取り出し口を見直す |
| 返品で順序が崩れる | 元のロット、期限、再入庫理由 | 再販可否を確認してから戻す |
在庫が移動しただけで、本来の古さが分からなくならないようにします。別倉庫への移動日と元の入庫日を区別し、返品も受領日だけで新しい在庫として扱わないようにします。拠点をまたぐ場合は在庫移動の記録をつなぎます。
実物の状態は棚卸でも確認します。全体の在庫回転率が高くても、一部の古いロットが残っていることがあります。商品別の回転と、ロット別の滞留期間を分けて見ることが重要です。
出庫ルールを見直すときの進め方
| 手順 | 行うこと |
|---|---|
| 1 商品条件を整理 | 期限、品質、追跡、出荷先の条件を確認する |
| 2 現状の流れを確認 | 入庫場所と取り出し口、古い在庫の残り方を調べる |
| 3 優先基準を決定 | 入庫順か期限順か、例外の扱いを決める |
| 4 一部で試行 | 作業時間、取り違え、古いロットの減り方を確認する |
| 5 定着を確認 | 担当者と点検日を決め、例外の理由を残す |
LIFOからFIFOへ変えたい場合も、担当者へ「古いものから出す」と伝えるだけでは不十分です。古い商品が奥に埋もれる配置なら、保管場所や補充の位置を変えなければ運用できません。通路、荷役機器、商品サイズを確認し、実際に取り出せる順番を作ります。
出庫順とあわせて仕入量も点検します。古いロットが残る原因が過剰補充なら、配置だけを変えても滞留は続きます。適正在庫の決め方を参考に、需要と注文量の関係を確認します。
在庫管理システムで確認したい機能
製品名にLIFOやFIFOがあるかだけでなく、入庫日、ロット、場所、期限、出庫指示、実績の記録範囲を確認します。候補のロットを表示できても、実際に違うロットを出した場合の訂正を残せなければ、後の追跡が難しくなります。
試用では、通常の出庫に加えて、古いロットが取り出せない、返品が戻る、数量を訂正する、別倉庫へ移すという例を試します。倉庫作業を詳しく管理したい場合はWMSの機能、販売・購買と数量をつなぎたい場合はERPなどを比較します。紹介製品が会計上のLIFOへ対応するという意味ではありません。
在庫評価に使う入出庫データ管理におすすめの業務システム5選
キャムマックスを先頭に、在庫評価に使う入出庫データ管理に関連する業務を扱う製品を紹介します。掲載順は性能や価格の順位ではありません。各製品の対応範囲やプランを比較し、自社に必要な構成を選んでください。
キャムマックス
初期費用:100,000円
月額費用:90,000円~
初回1ライセンス・5アカウント。生産管理・外部連携等は別料金。

キャムマックスは、販売・購買・在庫・倉庫・会計を一元管理するクラウドERPです。現物の在庫記録だけでなく、受注・仕入・請求まで同じデータでつなぎたい企業に向きます。
比較のポイント:初回1ライセンス・5アカウント。生産管理・外部連携等は別料金。
出典:キャムマックス 公式情報(2026年10月23日確認)
zaico
初期費用:個別見積
月額費用:0円/有料8,980円~
無料は人数・機能制限あり。有料スターターはフル3名・閲覧10名。

zaicoは、スマートフォンとパソコンで在庫数・入出庫・棚卸を管理するクラウドサービスです。無料プランのほか、スターターは月額8,980円、ベーシックは月額49,800円(税抜)。ロット・期限管理や複数拠点管理はプランで異なります。
比較のポイント:無料は人数・機能制限あり。有料スターターはフル3名・閲覧10名。
出典:zaico 公式情報(2026年10月23日確認)
アラジンオフィス
初期費用:個別見積
月額費用:個別見積
業種別機能、導入形態、人数、カスタマイズ、保守で変動。

アラジンオフィスは、販売・購買・在庫を中心に企業の取引業務を管理するパッケージシステムです。業種別の機能やカスタマイズに対応。出荷指示・ロット管理・会計連携などはオプションを含めて構成を選びます。
比較のポイント:業種別機能、導入形態、人数、カスタマイズ、保守で変動。
出典:アラジンオフィス 公式情報(2026年10月23日確認)
クラウドトーマス
初期費用:個別見積
月額費用:個別見積
製品構成、端末、倉庫、連携、個別開発・導入支援を含めて見積もり。

クラウドトーマスは、物流現場の入出荷・在庫・棚卸を管理するWMSです。保管場所やバーコードを使って作業を記録し、OMS・基幹システムとCSV/APIで連携。現行の製品構成では、クラウドトーマスProなどから業務規模と必要な個別対応に合わせて選びます。
比較のポイント:製品構成、端末、倉庫、連携、個別開発・導入支援を含めて見積もり。
出典:クラウドトーマス 公式情報(2026年10月23日確認)
LOGILESS(ロジレス)
初期費用:0円
月額費用:20,000円~
EC事業者向けライト。1倉庫・月300出荷まで。超過・オプション別。

LOGILESSは、ECの受注管理(OMS)と倉庫管理(WMS)を一体化したクラウドサービスです。受注処理から出荷指示までをつなぎ、在庫・ロケーション・ロット・賞味期限も管理。料金は基本料金と出荷件数に応じた従量料金で決まります。
比較のポイント:EC事業者向けライト。1倉庫・月300出荷まで。超過・オプション別。
出典:LOGILESS(ロジレス) 公式情報(2026年10月23日確認)
まとめ
LIFOは、後から入ったものを先に取り出す考え方です。現物の出庫順と会計上の原価配分を区別し、FIFOとの計算差を理解しましょう。古い在庫が残りやすい企業では、ロット・場所・入庫日を記録し、取り出しやすさと品質管理を両立できる出庫ルールへ整えることが重要です。