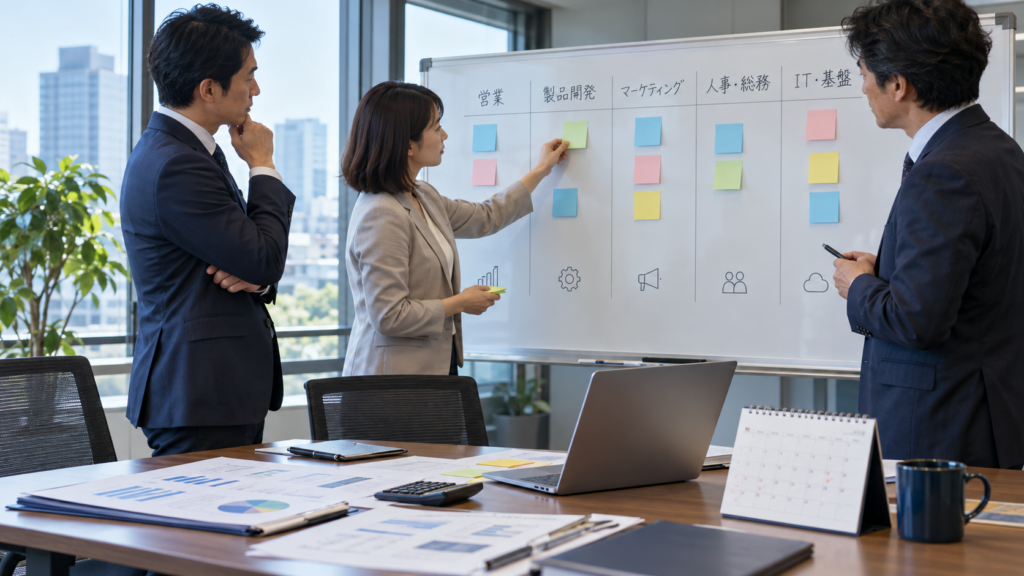
予算管理とは?
予算管理とは、事業の目標を金額や数量の計画に落とし込み、必要な資金・人員を配分し、実績を確認しながら計画の実行を管理する業務です。経費の使い過ぎを防ぐだけでなく、どの事業へ投資し、どの程度の利益を目指すかを決める役割があります。
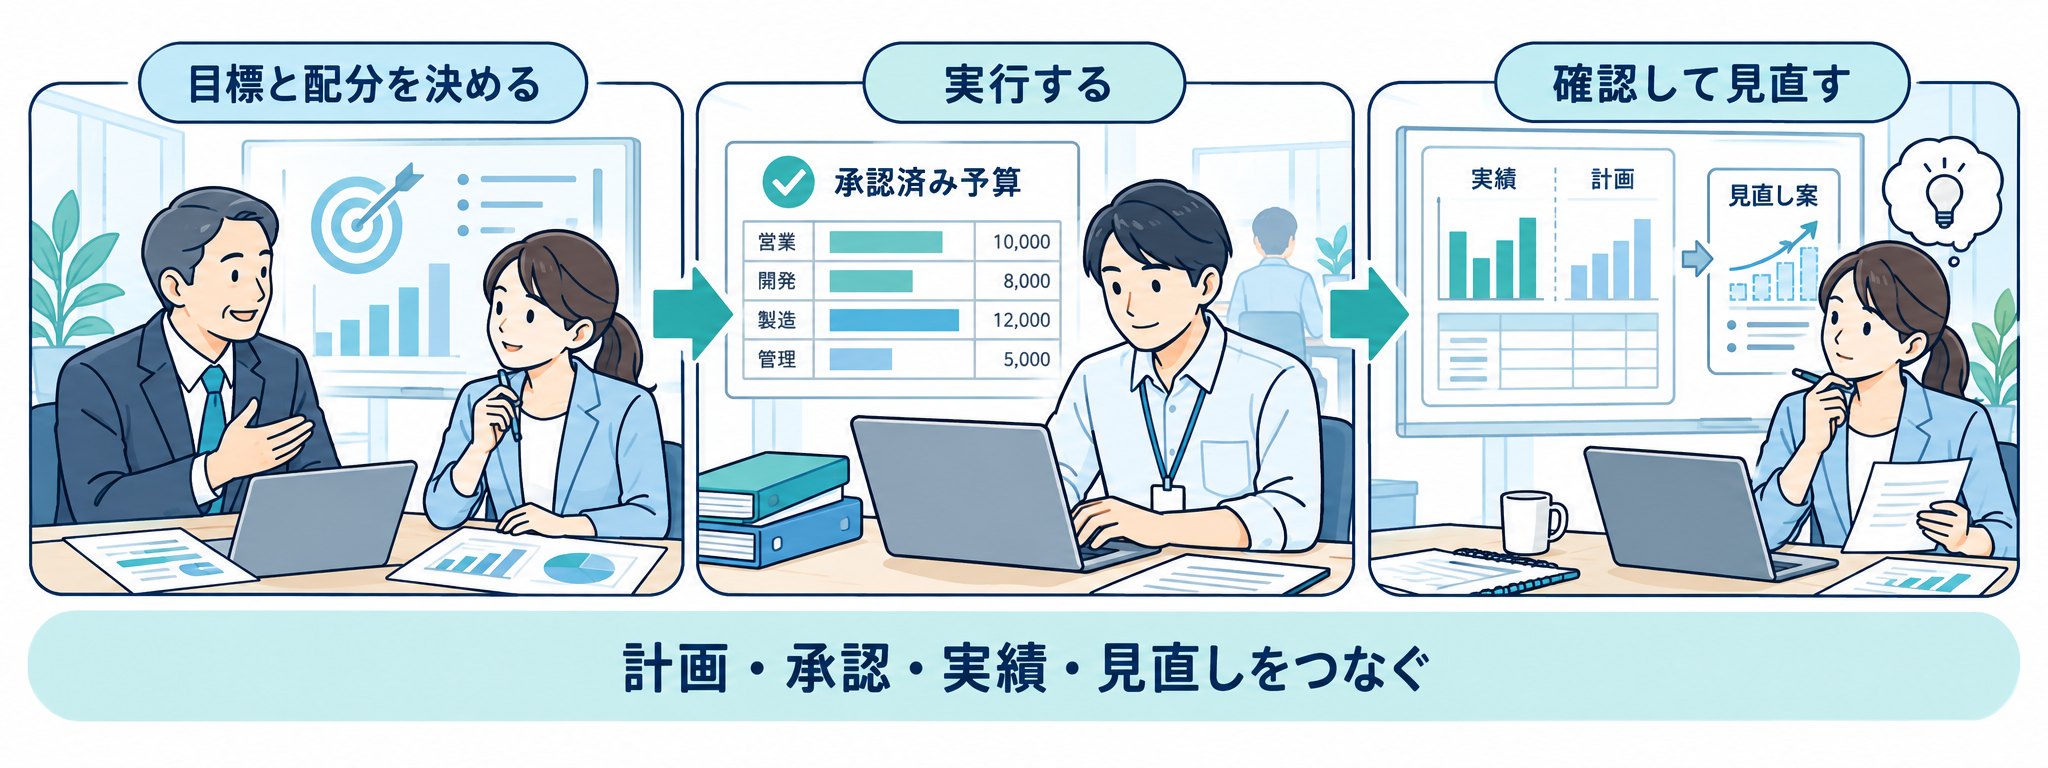
たとえば、新商品の販売を増やすなら、売上目標と同時に、仕入れ、広告、人員、倉庫の費用も考えます。営業部門だけで売上を決め、購買や物流部門が別々の前提で予算を作ると、必要な在庫や作業能力が足りなくなることがあります。会社全体で前提をそろえることが予算管理の出発点です。
出典:マネーフォワード「予算管理とは?」(2026年10月29日確認)
予算管理の目的と予実管理との違い
予算管理の目的は、限られた資源の使い道を決め、目標達成に向けた行動を具体化することです。予算を承認した後も、予定どおりに施策を実行できているか、経営環境の変化に対応する必要がないかを確認します。
| 取り組み | 中心となる内容 | 成果物の例 |
|---|---|---|
| 予算策定 | 目標と前提を決め、部門の計画を調整する | 年度・月次・部門別予算 |
| 予実管理 | 予算と実績の差を分析する | 差異と原因、改善策の一覧 |
| 見込管理 | 確定実績と今後の予測から着地を見通す | 最新の年度見込 |
| 予算管理 | 策定、配分、実行、確認、見直しをつなぐ | 予算と行動計画、承認・変更の記録 |
予実管理は予算管理の一部として整理できます。会社によって呼び方や担当範囲が異なるため、社内では何を含むかを明文化しましょう。実績との差の計算や分析方法は、予実管理の進め方で詳しく説明しています。
予算管理で扱う損益・資金・投資の計画
損益予算:売上と費用から利益を計画する
販売数量と単価から売上を計画し、売上原価や人件費、家賃、広告費などを積み上げます。前年実績に一律の増加率を掛けるだけでなく、取扱商品、価格改定、採用、拠点の増減など、今年変わる条件を反映します。商品や部門の計画を合算した結果が、全社の目標と整合するかも確認します。
資金予算:入出金の時期を計画する
利益と手元のお金は同じではありません。商品を販売しても入金が翌々月で、仕入れ代金を先に支払うなら、途中で資金が必要です。取引先の入金・支払条件、借入金の返済、設備代金などを月別に整理します。損益の黒字だけで資金に余裕があるとは判断しないでください。
投資予算:設備やシステムの支出と効果を計画する
設備更新や新システムの導入では、購入額だけでなく、導入支援、教育、保守、運用に必要な費用も見積もります。支払時期と損益上の費用計上時期が異なることもあるため、経理担当者と扱いを確認します。効果は「作業時間をどれだけ減らすか」「処理能力をどれだけ増やすか」など、後から検証できる指標で残します。
トップダウンとボトムアップを組み合わせる
トップダウンは経営側が目標や配分方針を提示する方法、ボトムアップは現場の計画を積み上げる方法です。どちらか一方だけで完成させるより、経営方針を共有したうえで現場の根拠を集め、差を調整する流れが実務では考えられます。
| 方法 | 生かせる点 | 注意する点 |
|---|---|---|
| トップダウン | 重点事業や目指す利益を明確にできる | 現場の能力や顧客動向との整合を確認する |
| ボトムアップ | 案件・人員・設備の具体的な条件を反映しやすい | 部門の合計と全社目標の差を調整する |
目標と積み上げ額に差があっても、理由なく売上だけを増やして帳尻を合わせないことが大切です。追加施策、必要な人員、実行までの期間をセットで検討し、実現性が低い場合は目標や配分そのものを再検討します。
予算を策定する6つの手順
1.経営方針と共通の前提を決める
対象年度、重点事業、利益目標、投資方針を整理します。価格、原価、採用時期など共通して使う条件をまとめ、部門ごとの解釈の差を減らします。「確定している条件」と「仮定」を区別し、仮定には根拠と確認日を付けます。
2.様式・管理単位・提出期限をそろえる
部門、事業、商品など、判断に必要な単位を選びます。年月、科目、税区分、金額単位を統一し、提出者と承認者を決めます。科目の意味や共通費の配分方法を先にそろえると、提出後の集計や説明のやり直しを減らせます。
3.部門ごとに施策と数字を積み上げる
販売計画には顧客・商品・数量・単価、採用計画には人数・入社月・人件費、広告計画には施策・実施月・費用などの根拠を付けます。増収を予定するなら、仕入れや物流など他部門に必要な対応も伝えます。
4.部門間と全社の整合を確認する
売上計画に対して供給や作業能力は足りるか、設備投資と稼働開始時期は合うか、部門間で二重計上していないかを確認します。合計値だけでなく、共通の案件や施策を照合すると食い違いを見つけやすくなります。
5.承認し、基準となる予算を保存する
承認した予算には版名、承認日、責任者を付け、当初予算として保存します。集計表だけでなく、採用時期や単価など前提条件も残します。修正後の数字だけでは、後から何が変わったかを説明できません。
6.行動計画と月次の確認につなげる
年間の数字を12等分するだけでは繁忙期や施策の実施時期を表せません。季節性や納品予定に合わせて月次化し、担当者・期限・確認指標を決めます。年度開始後は、実績と最新見込を確認し、対応が必要な差から取り組みます。
出典:マネーフォワード「予算管理プロセスを構築するためのポイント」(2026年10月29日確認)
売上・費用・利益予算の作り方と計算例
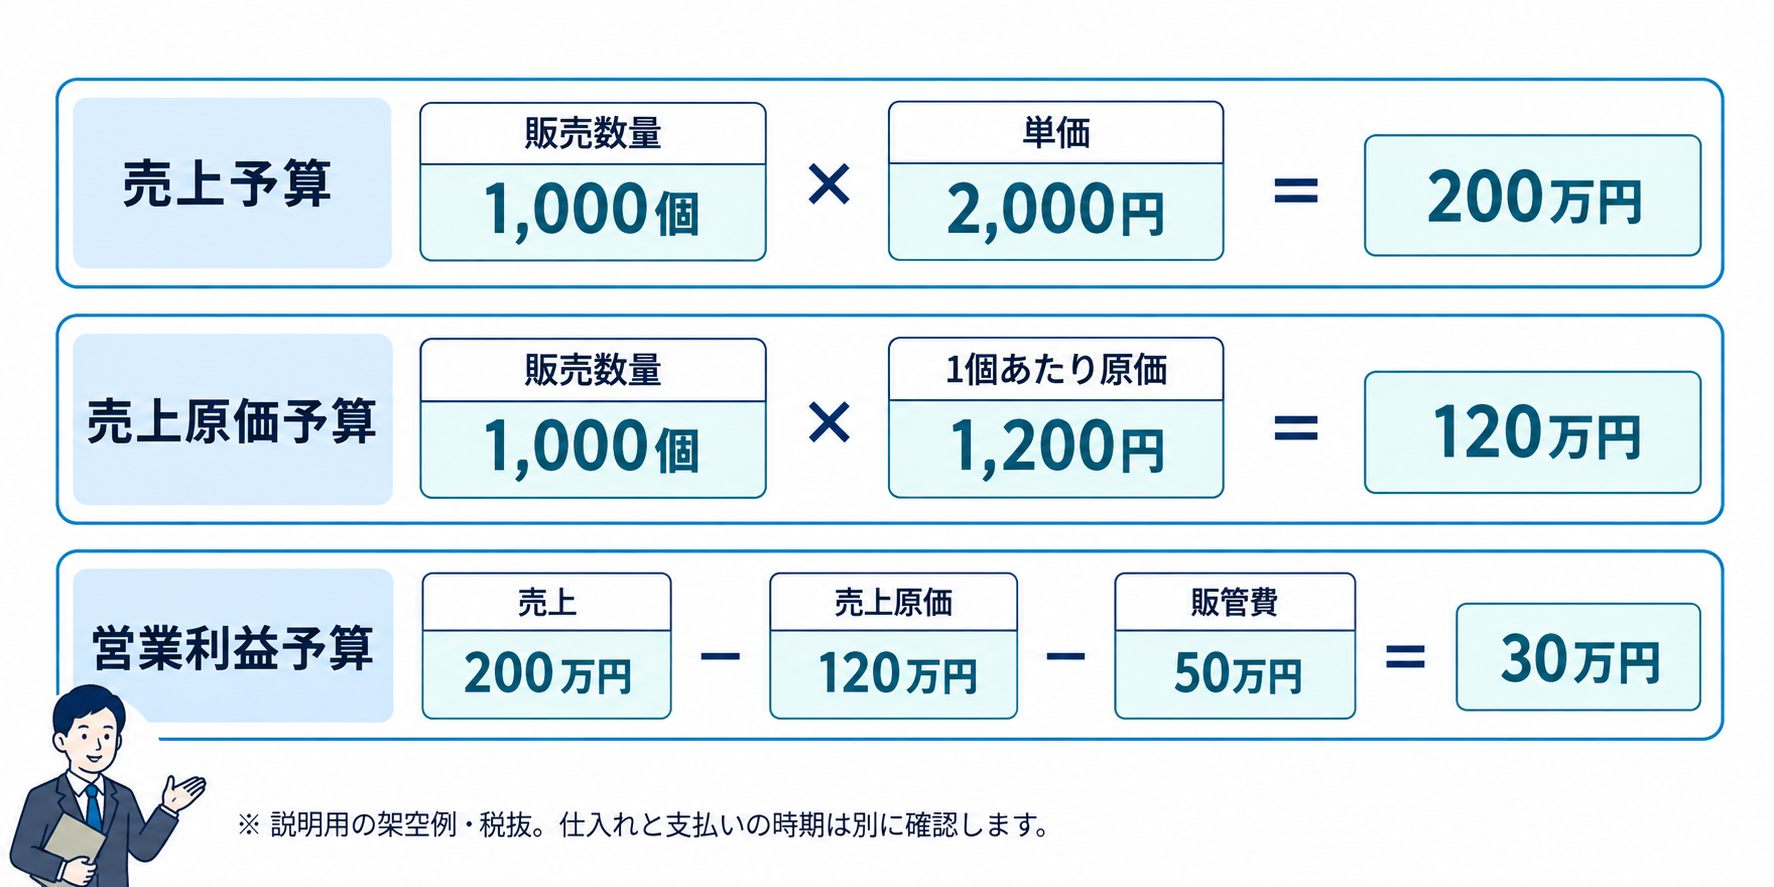
以下は、1種類の商品を販売する会社を想定した説明用の架空例です。1か月、税抜で考え、販売数量1,000個、販売単価2,000円、1個当たり売上原価1,200円、販管費50万円とします。
| 項目 | 計算 | 予算 |
|---|---|---|
| 売上高 | 1,000個×2,000円 | 200万円 |
| 売上原価 | 1,000個×1,200円 | 120万円 |
| 売上総利益 | 200万円-120万円 | 80万円 |
| 営業利益 | 80万円-販管費50万円 | 30万円 |
この例の売上原価は販売した商品の原価です。仕入れた数量や支払額がそのまま同月の売上原価になるとは限りません。在庫が増減する場合は、販売・仕入れ・在庫の計画をつなげます。販売実績を整理する方法は売上管理の基本も参考になります。
計画に幅を持たせる場合は、数量・単価・原価のどの条件を変えるかを明確にします。例えばこの例で販売数量だけが900個となり、単価・単位原価・販管費が変わらないなら、売上180万円、原価108万円、営業利益22万円です。元の営業利益30万円に対して8万円少なくなります。複数の前提を同時に変えた場合は、一つずつ影響を確認します。
利益予算を作った後は、代金の回収と支払いの予定を別に整理します。費用や売上の計上と現金の動きを混同しないよう、損益予算と資金予算を照合してください。
Excelで予算管理表を作るときの項目と運用
部門数や更新担当者が少ない段階では、Excelでも予算管理を始められます。入力用の明細、前提条件、集計表を分け、集計表の数字を直接書き換えない構成にします。入力ルールと保存先を統一することが、複雑な数式を作るより先です。
| 項目 | 記録する内容 |
|---|---|
| 管理の単位 | 年度・月・部門・事業・科目 |
| 金額の根拠 | 数量・単価・人数・開始月・見積書など |
| 計画の区分 | 当初予算・修正予算・最新見込 |
| 確認状況 | 作成者・確認者・承認日・版名 |
| 実行の管理 | 施策・担当・期限・実績・差異・対応 |
未提出の空欄と、発生しないことを確認した0を区別します。集計後は部門別合計と全社合計が一致するかを確認し、数式を保護します。メール添付で複数の最新版が生まれないよう、正本の保存先と編集権限を決めましょう。
人件費など閲覧範囲を絞る情報は、共有用の集計表から個人明細を分離します。ファイルを分ける場合も、どの版を取り込んだかを記録し、承認後の変更履歴を残します。
予算の見直しは当初予算を残して行う
原材料価格、主要顧客の受注、採用時期などが変わったら、最新見込を更新します。ただし、見込の更新と正式な予算の変更は分けます。当初予算を毎月上書きすると、当初の判断と現状の違いが見えなくなります。
- 当初予算:年度開始時などに承認した目標を保存する。
- 最新見込:確定した実績と残り期間の予測を更新する。
- 修正予算:必要な承認を経て正式に改定し、理由と変更額を残す。
見直しの条件は、事業への影響に応じて自社で決めます。重要な投資の追加、資金不足の見込み、主要事業の環境変化など、誰に相談し、どの会議で承認するかを定めます。未消化の予算を使い切ること自体を目的にせず、必要性と効果で判断します。
予算管理で起きやすい失敗と改善策
| 困りごと | 見直すこと |
|---|---|
| 前年の数字をそのまま増減させている | 単価・数量・人員・施策の前提に分解する |
| 部門ごとに科目や単位が違う | 共通様式と対応表を配布してから作成する |
| 予算の承認が年度開始に間に合わない | 提出・差戻し・再提出・承認の期限を分ける |
| 集計後に誰も数字を使わない | 行動計画と責任者、確認する会議を決める |
| 変更理由を説明できない | 当初予算を固定し、修正履歴と前提を残す |
システムを入れても、科目や承認ルールが曖昧なままでは混乱が残ります。現在の作業を「作成」「収集」「照合」「承認」「分析」に分け、どこに時間や手戻りが集中するかを確認してから改善対象を選びましょう。
予算管理におすすめの業務システム5選
予算の作成・収集を支援する専用システムと、販売・会計などの実績を整えるERPでは役割が異なります。以下は価格順や性能順位ではなく、予算管理のどの工程を改善するかに応じた候補です。ERPの役割も踏まえ、自社の管理表、承認の流れ、連携先への対応を確認してください。
キャムマックス
初期費用:100,000円
月額費用:90,000円~
税抜。基本料金70,000円+1ライセンス20,000円(5アカウント)。オプション別。

売上・仕入など、予算の根拠となる取引実績を整えるクラウドERPです。販売や在庫の記録が分散し、実績を集めるところから改善したい企業の候補になります。
比較のポイント:専門の予実分析ツールと同じ機能を前提にせず、必要な科目・部門のデータ出力と予算側への取り込みを確認します。CSV出力の項目調整などはオプション条件も確認してください。
出典:公式製品・料金情報(2026年10月29日確認)
Loglass 経営管理
初期費用:個別見積
月額費用:個別見積
利用人数、管理範囲、導入支援を含めて確認。

予算・見込・実績の比較、仕訳への掘り下げ、部門コメントの収集を扱う経営管理システムです。複数部門の計画の版を比較し、予算と最新見込を管理したい企業の候補です。
比較のポイント:自社の部門構成、配賦ルール、予算の版を使って操作を確認します。元データとの対応付けや運用支援の範囲を含めて検討します。
出典:公式製品・料金情報(2026年10月29日確認)
Diggle
初期費用:個別見積
月額費用:個別見積
初期費用・月額費用・オプション費用の構成。追加ユーザー、会計API連携等は条件確認。

予算・見込・実績と財務・非財務の指標をまとめ、事業部との情報共有を進める予実管理クラウドです。予算の収集から実績の確認まで、部門とのやり取りを整理したい企業の候補です。
比較のポイント:グループ管理や細かな権限など、必要な機能に合うプランを確認します。初期設定支援と継続サポートの内容、追加費用を見積もりに含めます。
出典:公式製品・料金情報(2026年10月29日確認)
Manageboard
初期費用:個別見積
月額費用:個別見積
初期アカウント開設・環境構築費用と、基本料金・ライセンス費用。

財務数値や非財務情報を使った予実管理を支援します。会計を基礎にした比較から、KPIを含めた分析へ広げたい企業の候補になります。
比較のポイント:財務三表連動、KPI、計画の版、レポートなどの範囲はプランで異なります。利用人数と会計ソフトとの接続方法も確認してください。
出典:公式製品・料金情報(2026年10月29日確認)
Sactona
初期費用:個別見積
月額費用:個別見積
導入構成・管理業務・支援範囲を提示して見積もり。

予算編成、予算実績管理、見込管理、グループ管理などを扱う経営管理ソリューションです。事業や組織に合わせて管理の仕組みを整えたい企業に向いています。
比較のポイント:自社の管理単位や報告様式への対応、既存データとの連携、導入後に設定を変更する方法を確認します。実装と運用支援を含めて比較しましょう。
出典:公式製品・料金情報(2026年10月29日確認)
まとめ
予算管理では、目標の数字と、その根拠になる施策・数量・単価をつなげることが重要です。部門共通の前提と様式を決め、損益だけでなく資金や投資の計画も確認しましょう。当初予算を保存したうえで最新見込を更新すれば、目標と現状の差を次の判断に生かせます。部門の集計や承認に時間がかかる企業は、管理ルールの整備とシステムの活用を合わせて検討すると改善対象を絞れます。