予実管理とは?
予実管理とは、あらかじめ決めた予算と実際の売上・費用・利益などを比較し、差が生じた原因を調べ、次の行動に反映する業務です。目標に対して順調かを確かめるだけでなく、受注の遅れ、原価の上昇、施策の延期などを早く見つけるために行います。
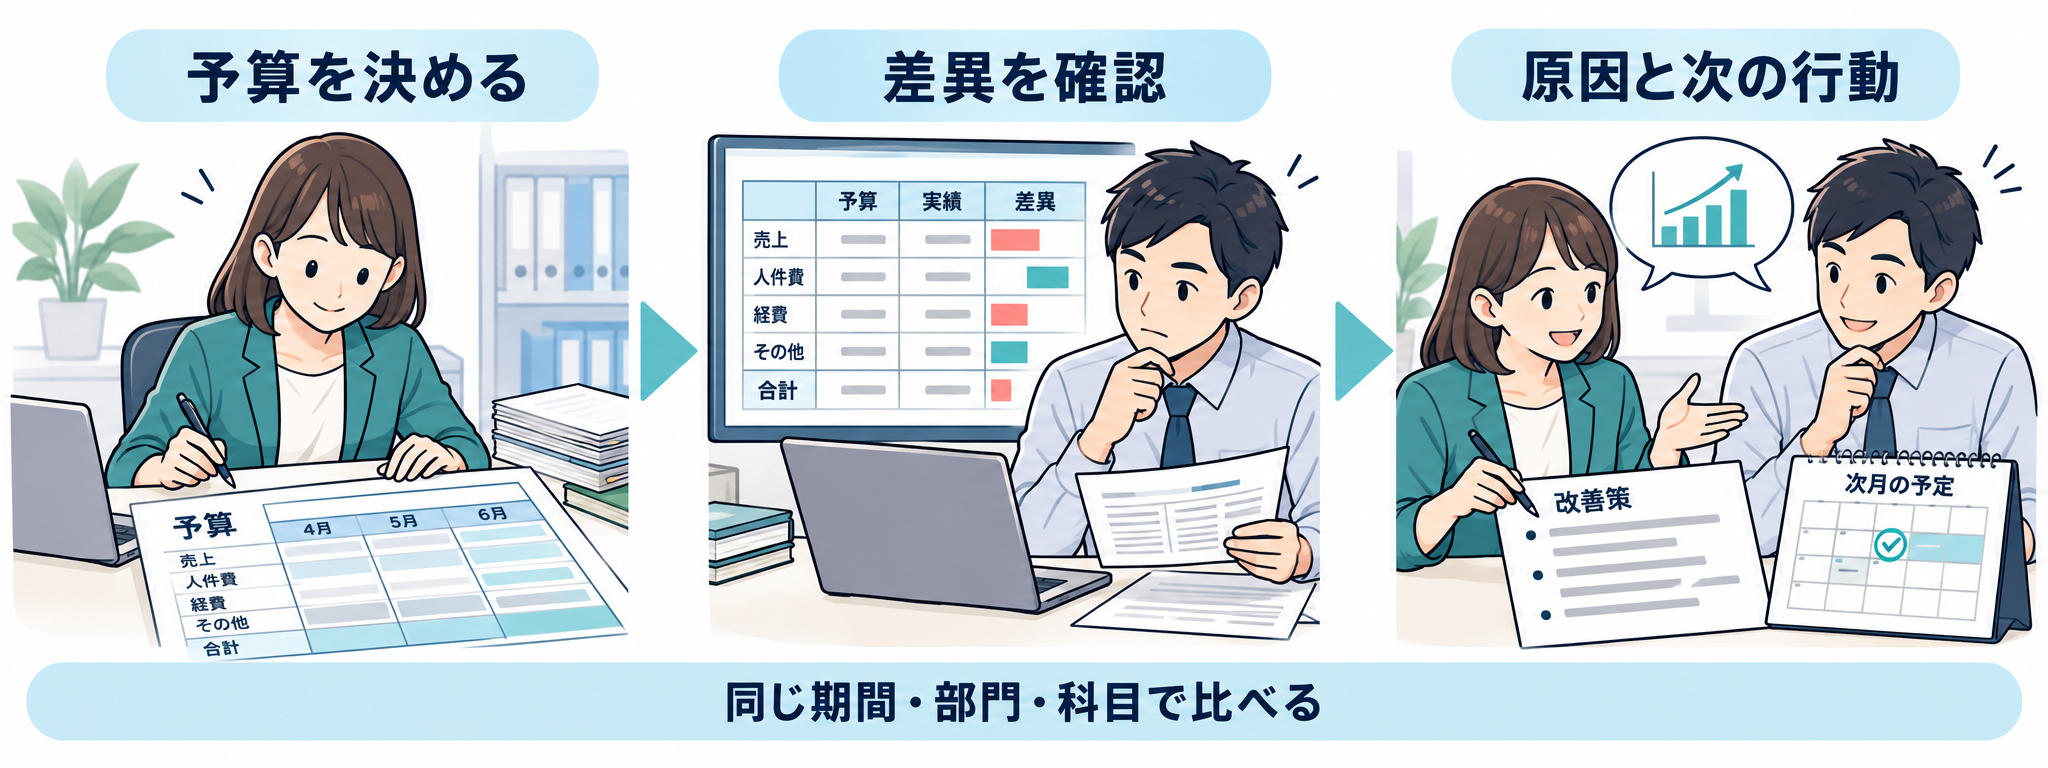
たとえば、売上が予算より少なくても、数量が減った場合と、納品が翌月にずれた場合では対策が違います。数字の差だけを報告して終わらず、原因と対応する担当者、確認日まで残すことが大切です。
集計する経理・経営企画部門と、取引や施策の背景を知る営業・現場部門が協力すると、数字だけでは分からない事情を整理できます。
予算管理・見込管理・資金繰り管理との違い
予算管理は目標の設定や資源の配分、進捗の確認までを含む広い取り組みです。その中で予算と実績の差を確認するのが予実管理です。会社によって用語の範囲が異なるため、社内で管理対象を合わせましょう。
| 業務 | 主な問い | 扱う数字 |
|---|---|---|
| 予算管理 | 何を目指し、どこへ資源を配分するか | 年度・部門・事業の目標と計画 |
| 予実管理 | 計画と何が違い、なぜ違うのか | 同じ期間の予算と実績 |
| 見込管理 | 今分かっている状況では期末にどうなるか | 確定した実績と残り期間の予測 |
| 資金繰り管理 | 支払いに必要なお金を確保できるか | 入出金の時期と現預金残高 |
売上計上と入金の時期は一致するとは限りません。利益が予算を上回っていても、入金が遅れれば手元資金が不足する場合があります。損益の予実管理と資金繰り表は、目的を分けて確認します。計画を作る段階は予算管理の基本も参考にしてください。
出典:マネーフォワード「予算管理と予実管理の違い」(2026年10月29日確認)
予実管理で確認する項目と管理単位
最初からすべての明細を追うより、意思決定に使う項目を決めます。売上高だけでなく、売上原価、粗利益、販売費・一般管理費、営業利益を段階的に確認すると、売上が増えても利益が伸びない理由を探しやすくなります。
売上の背景には販売数量や単価、費用の背景には人数や稼働時間などがあります。金額と、その増減につながる数量の指標を組み合わせます。ただし、指標を増やすたびに入力・確認の負担も増えるため、担当者と利用目的を決めておきます。
- 期間:月次と累計を分け、年度の始まりや締め日を合わせる。
- 組織:部門・事業・拠点など、予算と実績で共通の単位を使う。
- 科目:会計科目と管理用の項目の対応表を作る。
- 条件:税込・税抜、通貨、配賦方法、確定・速報の区分をそろえる。
予算が事業別、実績が担当者別のままだと、そのままでは比較できません。組織変更や科目追加があったときも、対応表を直し、どの基準で比較したかを残します。
予実管理の進め方
1.比較する予算と集計ルールを確定する
年度予算、修正予算、最新見込を別の版として保存します。実績が出るたびに当初予算を上書きすると、最初の目標との差が分からなくなります。会議でどの版と比較するか、いつまでの取引を含めるかを明示します。
2.実績を集めて元データと照合する
会計や販売管理から実績を取り込み、対象期間の合計が元データと一致するか確認します。二重取込、未計上、部門の未設定を先に確認し、データの誤りを業績の問題と取り違えないようにします。速報値を使う場合は、確定後の差し替え手順も決めます。
3.重要な差異から原因を調べる
金額の大きな差、継続している差、経営判断に影響する差から調べます。小さい予算の項目はわずかな金額でも差異率が大きくなるため、率だけで優先順位を決めないようにします。担当部門に明細や取引背景を確認します。
4.対策の担当者と期限を決める
「売上を増やす」だけでは行動が決まりません。「延期案件の納品見込を営業責任者が確認する」「原価が上がった商品の価格条件を購買・営業で見直す」など、確認する対象と担当者、期限を具体化します。原因が一時的なら、継続施策とは分けます。
5.翌月の実績と着地見込を確認する
決めた対策を実施したか、その結果が数字や業務に表れたかを確認します。残り期間の前提が変わったら、当初予算を残したまま最新見込を更新します。予算との差と、現時点の見通しを併せて共有しましょう。
出典:マネーフォワード「予算管理プロセスを構築するためのポイント」(2026年10月29日確認)
予実差異・達成率の計算方法と具体例
ここでは、差異を「実績-予算」で統一します。会社やシステムによって符号の定義は異なるため、管理表に計算の向きを記載してください。以下は説明用の架空例で、同じ月・税抜の金額です。費用はこの例に含める費用の総額とします。
| 項目 | 予算 | 実績 | 差異(実績-予算) |
|---|---|---|---|
| 売上 | 100万円 | 90万円 | -10万円 |
| 費用 | 30万円 | 25万円 | -5万円 |
| 利益(売上-費用) | 70万円 | 65万円 | -5万円 |
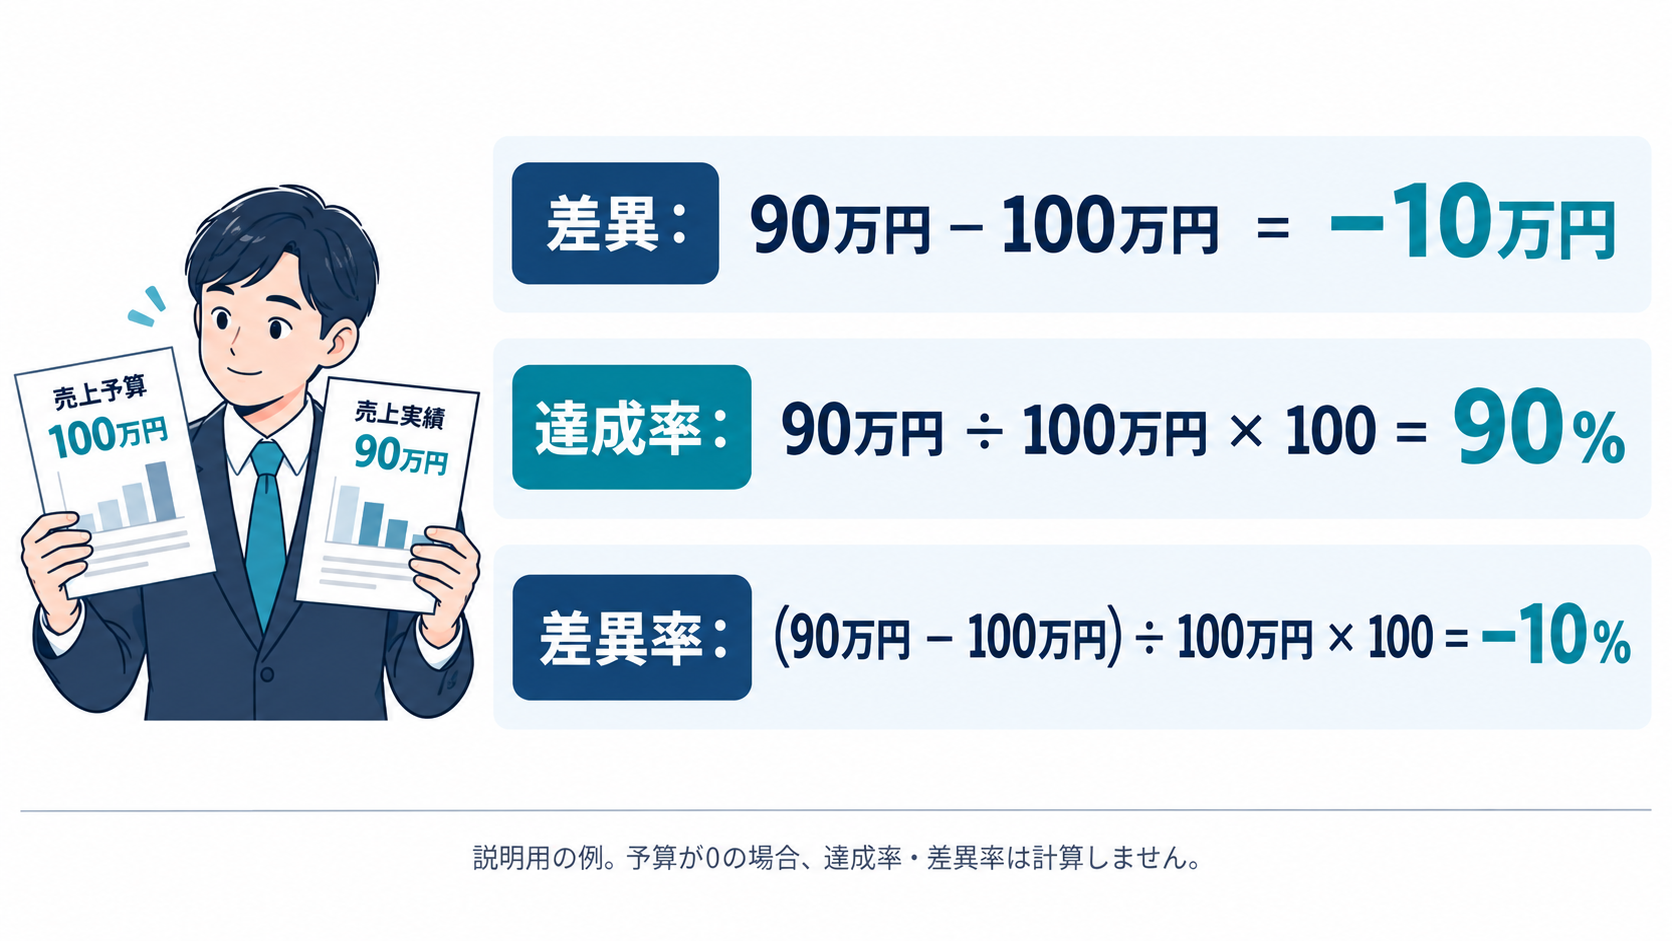
予実差異=実績-予算
達成率=実績÷予算×100
差異率=(実績-予算)÷予算×100
売上の差異は90万円-100万円=-10万円、達成率は90万円÷100万円×100=90%、差異率は-10%です。達成率と差異率は別の指標なので、列名を省略せず表示します。
費用が5万円少なくても、必ずしも良い結果とはいえません。予定していた販促活動を延期しただけなら、翌月以降に費用が発生する可能性があります。削減できたのか、実施が遅れたのかを確かめます。
予算が0の場合は割り算ができません。達成率・差異率を「対象外」とし、金額と発生理由を記録します。赤字予算など分母が負のケースも、単純な割合では改善・悪化を読み違えやすいため、予算と実績の金額を併記して判断します。
差異分析で原因を掘り下げる方法
数量と単価に分けて考える
売上の差が出たら、販売数量、値引き、商品構成などを確認します。取引件数が少なかったのか、低単価の商品が増えたのかで次の施策は変わります。合計だけでなく、商品・顧客・部門別の明細へたどれる状態にします。日常のデータ整備は売上管理の方法につながります。
時期のずれと継続する変化を分ける
納品や請求の時期が翌月へずれた場合は、単月の未達だけで年間の悪化と決めつけません。一方、顧客離反や継続的な原材料高は、残り期間の見込にも影響します。月次・累計・年間見込を並べ、翌月に戻る差かを確かめます。
事実・仮説・対応を分けて記録する
「売上未達」は結果であり原因ではありません。「主要顧客の納品が翌月へ延期された」は事実、「他の案件も遅れる可能性がある」は仮説です。根拠となる注文や担当者の説明を残し、確認できていない内容を断定しないようにします。
Excelで予実管理表を作る手順
管理項目や部門数が限られ、更新者も少ない場合はExcelから始められます。予算、実績の元データ、項目の対応表、集計・分析用の表を分け、集計表へ毎回金額を手入力しない構成にすると確認しやすくなります。
- 共通項目を決める:年月、部門、管理科目、予算、実績、予算の版を設けます。
- データを整える:部門名や科目名の表記、金額の単位、税区分を統一します。
- 比較表を作る:予算・実績・差異・達成率に加え、原因、対応、担当、期限の欄を設けます。
- 合計を照合する:元データと集計結果を確認し、取込漏れや重複を検出します。
- 更新ルールを決める:保存場所、更新者、確認者、確定日、履歴の残し方を統一します。
数式の欄を保護し、元データに訂正が入ったときの再集計手順を決めます。空欄は未提出、0は実績なしなど、意味を区別してください。エラーを一律に0へ置き換えると、集計漏れが見えなくなることがあります。
予実管理が形骸化する原因と改善策
| 起きやすい状態 | 改善するポイント |
|---|---|
| 集計が遅く、会議が過去の報告だけになる | 提出期限と確認者を固定し、速報と確定を区別する |
| 数字の定義が部門で違う | 期間・科目・税区分・配賦ルールを文書化する |
| 未達の指摘だけで終わる | 原因、対策、担当者、期限を記録し翌月に確認する |
| 予算を頻繁に上書きする | 当初予算・修正予算・最新見込を別の版で保存する |
| Excelの集計が特定の人しか直せない | 手順と対応表を共有し、確認作業と自動化の範囲を整理する |
会議の頻度は事業の動きに合わせます。毎日すべての科目を集めるより、受注や出荷など先に動く指標は週次、確定した損益は月次というように、意思決定に必要な時期へ合わせる方法があります。
予実管理システムを選ぶポイント
グラフの見栄えだけでなく、今のデータを取り込んで、差の理由まで確認できるかを試します。会計データと販売データの重複、組織改編、予算の改訂、部門ごとの権限など、自社で実際に起きる例を使うことが大切です。
- 会計・販売・人員など必要な実績を取り込めるか。
- 当初予算と修正予算、実績、最新見込を分けて保存・比較できるか。
- 部門・事業・商品など必要な単位で集計できるか。
- 差異から明細や根拠へたどり、部門のコメントを残せるか。
- 配賦、権限、履歴、データ出力と運用支援が自社に合うか。
日々の取引を記録するERPと、予算・見込・実績を分析する経営管理システムは、役割が異なる場合があります。まず実績の元データを整える必要があるのか、集計・分析を改善したいのかを分けましょう。全体の関係はERPの役割でも解説しています。
予実管理におすすめの業務システム5選
実績データを整えるERPと、予算・見込・実績を比較する専門ツールを紹介します。役割を分けて選び、機能・料金は自社の構成で確認してください。以下は2026年10月29日に確認した公式情報に基づく紹介です。
キャムマックス
初期費用:100,000円
月額費用:90,000円~
税抜。基本料金70,000円+1ライセンス20,000円(5アカウント)。オプション別。

売上・仕入など、予実比較の元となる取引データを整えるクラウドERPです。販売や在庫の記録が分散し、実績を集めるところから改善したい企業の候補になります。
比較のポイント:専門の予実分析ツールと同じ機能を前提にせず、必要な科目・部門のデータ出力と予算側への取り込みを確認します。CSV出力の項目調整などはオプション条件も確認してください。
出典:公式製品・料金情報(2026年10月29日確認)
Loglass 経営管理
初期費用:個別見積
月額費用:個別見積
利用人数、管理範囲、導入支援を含めて確認。

予算・見込・実績の比較、仕訳への掘り下げ、部門コメントの収集を扱う経営管理システムです。複数部門の差異の根拠をまとめて確認したい企業に向いています。
比較のポイント:自社の部門構成、配賦ルール、予算の版を使って操作を確認します。元データとの対応付けや運用支援の範囲を含めて検討します。
出典:公式製品・料金情報(2026年10月29日確認)
Diggle
初期費用:個別見積
月額費用:個別見積
初期費用・月額費用・オプション費用の構成。追加ユーザー、会計API連携等は条件確認。

予算・見込・実績と財務・非財務の指標をまとめ、事業部との情報共有を進める予実管理クラウドです。集計だけでなく、部門とのやり取りも改善したい企業の候補です。
比較のポイント:グループ管理や細かな権限など、必要な機能に合うプランを確認します。初期設定支援と継続サポートの内容、追加費用を見積もりに含めます。
出典:公式製品・料金情報(2026年10月29日確認)
Manageboard
初期費用:個別見積
月額費用:個別見積
初期アカウント開設・環境構築費用と、基本料金・ライセンス費用。

財務数値や非財務情報を使った予実管理を支援します。会計を基礎にした比較から、KPIを含めた分析へ広げたい企業の候補になります。
比較のポイント:財務三表連動、KPI、計画の版、レポートなどの範囲はプランで異なります。利用人数と会計ソフトとの接続方法も確認してください。
出典:公式製品・料金情報(2026年10月29日確認)
Sactona
初期費用:個別見積
月額費用:個別見積
導入構成・管理業務・支援範囲を提示して見積もり。

予算編成、予算実績管理、見込管理、グループ管理などを扱う経営管理ソリューションです。事業や組織に合わせて管理の仕組みを整えたい企業に向いています。
比較のポイント:自社の管理単位や報告様式への対応、既存データとの連携、導入後に設定を変更する方法を確認します。実装と運用支援を含めて比較しましょう。
出典:公式製品・料金情報(2026年10月29日確認)
まとめ
予実管理は、予算との差を報告するだけでなく、原因を確かめて次の行動につなげる業務です。期間・科目・部門の基準をそろえ、当初予算と最新見込を分けて残しましょう。集計や部門への確認に時間がかかる企業は、実績データの整備と分析の仕組みを分けて見直すと、改善する工程を絞りやすくなります。